Tu es célibataire
Après deux ans de maladie, ta couverture tombe souvent sous 60 % de ton revenu. Une rente du 3e pilier peut combler l'écart.
🔴 Nouvelle vidéo offerte : pour les jeunes actifs qui vivent en Suisse
3A ou 3B, banque ou assurance : la réponse selon ta situation, expliquée simplement en 13 minutes.
 Réserver mon analyse gratuite
Appel offert et sans engagement
Six cas fréquents, six réponses différentes.
Après deux ans de maladie, ta couverture tombe souvent sous 60 % de ton revenu. Une rente du 3e pilier peut combler l'écart.
Un capital décès protège ton conjoint et tes enfants si tu pars trop tôt. Intégré à une solution en assurance, il peut coûter moins cher que pris seul.
Ta banque voudra être sûre que tu pourras payer ta maison quoi qu'il arrive. Avec un 3e pilier en assurance, ton amortissement continue même en cas de maladie ou d'accident.
Ton 3A peut être débloqué pour démarrer une activité d'indépendant. C'est l'un des cinq cas de retrait anticipé.
En banque, ton 3A devra en général être retiré et imposé. En assurance, il peut devenir un 3B et continuer de travailler jusqu'à ta retraite.
Ces deux cantons permettent de déduire une partie du 3B, l'épargne libre. Le bon choix entre 3A et 3B n'y est pas le même qu'ailleurs.
Ta situation mélange plusieurs cas ? C'est fréquent, et c'est tout l'objet de l'analyse.
Le 1er pilier dépend de l'État. Le 2e, de ton employeur.
Le troisième pilier, lui, est privé. Et c'est justement sur celui-ci qu'on peut avoir un réel impact.
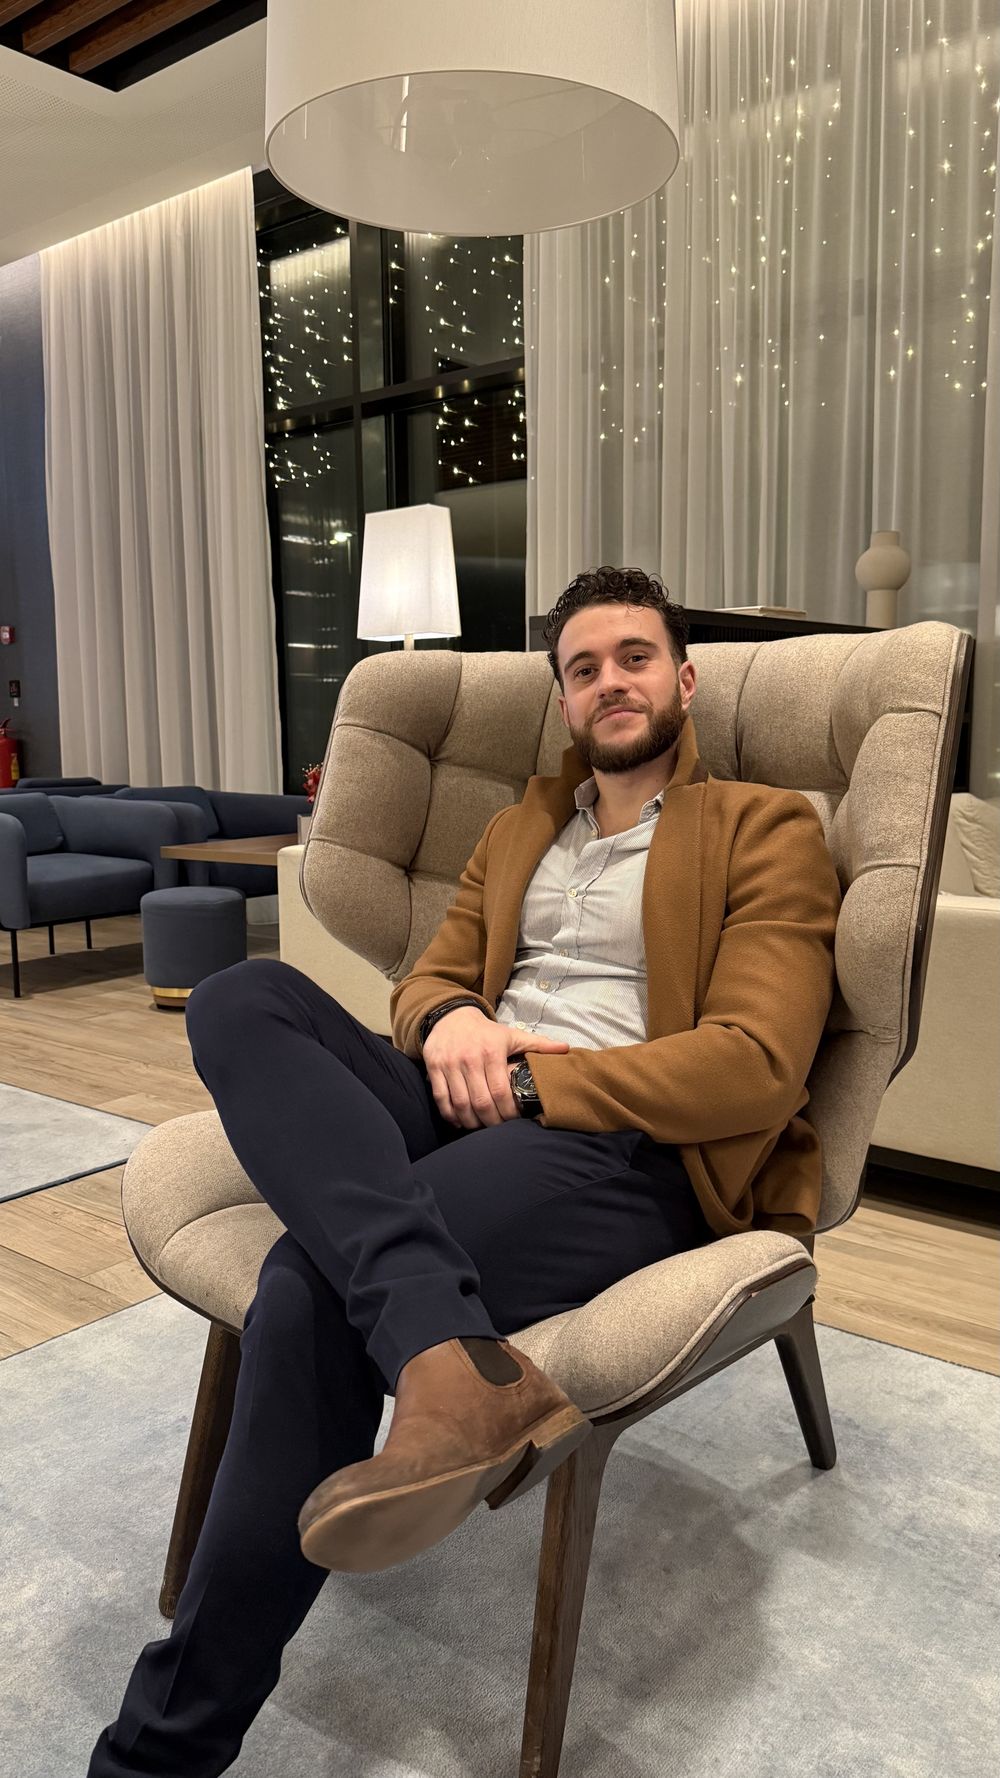
Romain Alarcon, AR Conseil
Une seule condition : vivre et travailler en Suisse.
Quatre étapes simples, à ton rythme.
On regarde ensemble ce que tu toucherais aujourd'hui en cas de maladie, d'accident et à la retraite, puis on le compare à tes dépenses réelles. Les lacunes apparaissent noir sur blanc.
3A ou 3B, banque ou assurance : Romain compare les solutions selon ton canton, ton budget et tes projets.
Une base en assurance pour te protéger quoi qu'il arrive, un complément en banque pour la performance et la souplesse, dosés selon toi.
Si la solution te convient, Romain t'accompagne dans les démarches. Sinon, tu repars avec un plan clair, sans engagement.
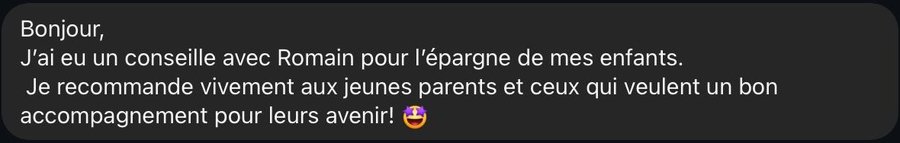
Avis écrits : prénoms modifiés pour préserver l'anonymat des clients.
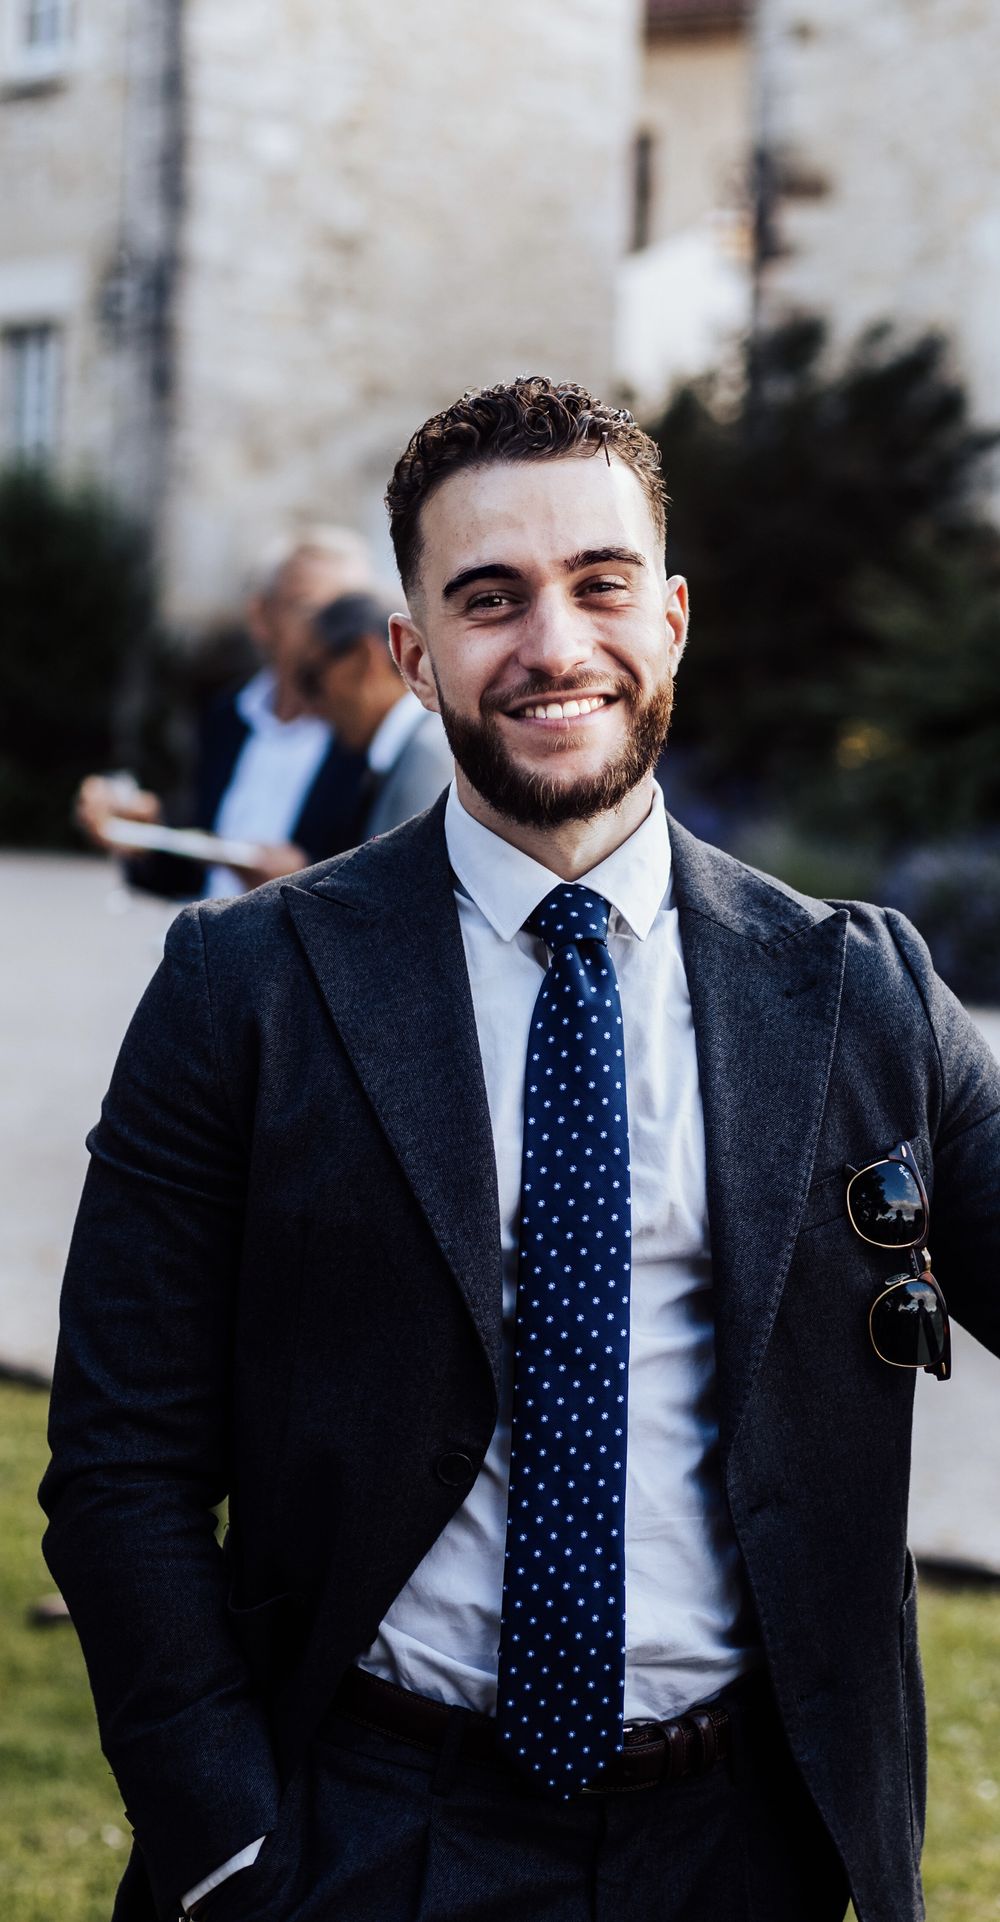
Je suis conseiller financier en Suisse. J'ai accompagné des centaines de jeunes dans l'optimisation de leur patrimoine.
Trop souvent, on te vend un produit avant de comprendre ta situation. Je fais l'inverse : je pars de ta vie, de tes projets et de tes objectifs, puis je compare les solutions en toute indépendance.
Mon objectif : que tu saches exactement pourquoi tu épargnes, où, et ce qui se passe s'il t'arrive quelque chose.
Choisis le créneau qui te convient. L'appel est offert et sans engagement.
Le 3A est lié : tu le retires en général à la retraite, et il te permet de déduire de tes impôts jusqu'à 7 258 CHF par an en 2026 si tu es salarié avec une caisse de pension. Avec un taux marginal de 30 %, cela représente environ 2 200 CHF d'économie d'impôt chaque année. Le 3B est libre : tu le retires quand tu veux, mais il n'est déductible qu'à Genève et à Fribourg. Dans la plupart des cantons, le 3A passe donc en premier.
Chacune a son rôle. En assurance, si une maladie ou un accident t'empêche de travailler, l'assurance continue de verser tes primes à ta place, et tu peux inclure un capital décès ou une rente d'invalidité. En banque, tu gardes une souplesse totale : tu verses ce que tu veux, quand tu veux, et tu peux investir la totalité de ce que tu verses. C'est pour cela que Romain combine souvent les deux.
Le plafond du 3A est de 7 258 CHF par an en 2026 pour un salarié avec caisse de pension. Pour la part en assurance, environ 300 CHF par mois peuvent suffire selon tes besoins. Le bon montant dépend de ton budget et de tes objectifs : c'est précisément ce que l'analyse permet de fixer.
Oui, dans cinq cas : une retraite anticipée dès 60 ans, un départ définitif de Suisse, une invalidité, le lancement d'une activité d'indépendant ou l'achat de ta résidence principale.
En banque, ton 3A devra en général être retiré, et ce retrait est imposé. En assurance, il peut être transformé en 3B : il continue de travailler et de te couvrir, et tu le retires quand tu le souhaites.
Ce conseil a une limite : il ne tient compte ni de ta situation, ni de tes projets. Une assurance risque pure peut coûter plus cher prise seule qu'intégrée à une solution mixte. Et être jeune et en bonne santé aujourd'hui ne protège pas de demain : avec des antécédents médicaux, tu peux être refusé ou accepté avec des réserves, le jour où ta banque exigera ces couvertures pour un achat immobilier.
Oui. Elle est offerte et sans engagement.